Επενδυτικό Μοντέλο Φωτοβολταϊκού Συστήματος σε Συνδυασμό με Αποθήκευση Ενέργειας
Οι έντονες διακυμάνσεις των τιμών ηλεκτρικής ενέργειας μέσα στην ημέρα, σε συνδυασμό με την αυξανόμενη συμμετοχή των Ανανεώσιμων Πηγών Ενέργειας, αναδεικνύουν την ανάγκη ανάπτυξης συστημάτων αποθήκευσης στο εγχώριο ηλεκτρικό σύστημα.
Η αποθήκευση, όμως, δεν αποτελεί μόνο μια τεχνική λύση. Με τον κατάλληλο σχεδιασμό, μπορεί να αποτελέσει και μια ιδιαίτερα ενδιαφέρουσα επενδυτική ευκαιρία.
💡 Σε ποιους απευθύνεται το παρόν επενδυτικό μοντέλο:
- Νέους Επενδυτές: Που αναζητούν είσοδο στην αγορά ενέργειας με έργα υψηλής απόδοσης, βασισμένα στη συμμετοχή στις αγορές ενέργειας (merchant storage/PV).
- Ιδιοκτήτες Υφιστάμενων Φωτοβολταϊκών Πάρκων: Που επιθυμούν να αναβαθμίσουν τις υφιστάμενες εγκαταστάσεις τους με προσθήκη μπαταριών (retrofit), θωρακίζοντας την επένδυσή τους από τις περικοπές παραγωγής και τις μηδενικές/αρνητικές τιμές.
📈 Η «καμπύλη της πάπιας» — Duck curve
Τις ώρες έντονης ηλιοφάνειας, όταν τα φωτοβολταϊκά παράγουν μεγάλες ποσότητες ηλεκτρικής ενέργειας, οι τιμές στην Αγορά Επόμενης Ημέρας (DAM) συχνά υποχωρούν αισθητά. Αντίθετα, προς το απόγευμα και το βράδυ, όταν η φωτοβολταϊκή παραγωγή μειώνεται αλλά οι ενεργειακές ανάγκες παραμένουν, οι τιμές μπορούν να αυξηθούν.
Με το φαινόμενο αυτό συνδέεται η γνωστή «duck curve», δηλαδή η «καμπύλη της πάπιας». Για την ακρίβεια, η καμπύλη αυτή δεν αποτυπώνει τις τιμές της ηλεκτρικής ενέργειας, αλλά την καθαρή ζήτηση που απομένει να καλυφθεί από τις υπόλοιπες πηγές, αφού αφαιρεθεί η φωτοβολταϊκή παραγωγή. Η μεσημεριανή πτώση και η απότομη άνοδος προς το βράδυ σχηματίζουν ένα περίγραμμα που θυμίζει πάπια.
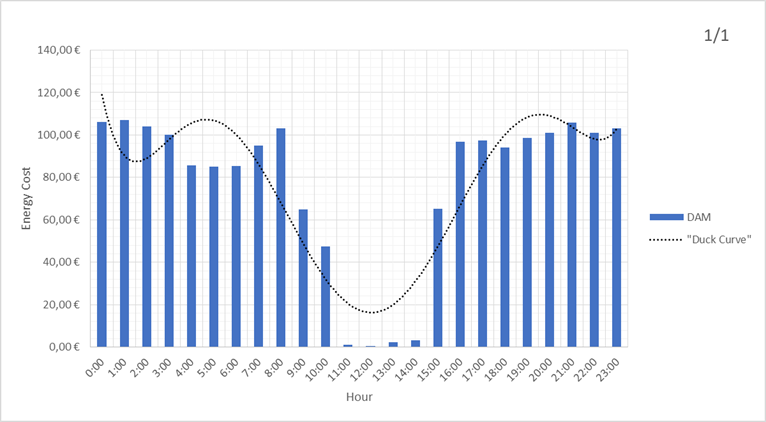
Η μεγάλη προσφορά φωτοβολταϊκής ενέργειας, με το χαμηλό μεταβλητό κόστος παραγωγής της, ασκεί πίεση στις μεσημεριανές τιμές. Έτσι, η μεταβολή της καθαρής ζήτησης μπορεί να συνοδεύεται από αντίστοιχες διακυμάνσεις στην αγορά, χωρίς οι δύο καμπύλες να ταυτίζονται.
⚡ Ο ρόλος της απόκρισης ζήτησης
Προς το απόγευμα, η παραγωγή των φωτοβολταϊκών μειώνεται σταδιακά, ενώ η ζήτηση ηλεκτρικής ενέργειας παραμένει υψηλή ή αυξάνεται, καθώς εντείνονται οι οικιακές καταναλώσεις και συνεχίζεται η λειτουργία πολλών επιχειρήσεων.
Το κενό που αφήνει η υποχώρηση της ηλιακής παραγωγής πρέπει να καλυφθεί από άλλες πηγές, συχνά από μονάδες φυσικού αερίου με υψηλότερο μεταβλητό κόστος. Όταν αυτές οι μονάδες καθορίζουν την τιμή εκκαθάρισης της αγοράς, η ηλεκτρική ενέργεια γίνεται ακριβότερη.
Η περιορισμένη απόκριση της ζήτησης —δηλαδή η δυσκολία να μειωθεί ή να μετατοπιστεί άμεσα η κατανάλωση σε άλλες ώρες— ενισχύει αυτή την πίεση. Με απλά λόγια, η διαθέσιμη φθηνή παραγωγή περιορίζεται, ενώ οι ανάγκες παραμένουν αυξημένες, οδηγώντας συχνά σε υψηλότερες απογευματινές και βραδινές τιμές.
💡 Η επενδυτική ευκαιρία & Το σχέδιο
Τι θα γινόταν αν μπορούσαμε να κρατήσουμε μέρος της φθηνής ενέργειας του μεσημεριού και να το διαθέσουμε αργότερα, όταν οι ανάγκες και οι τιμές είναι υψηλότερες?
Αυτή ακριβώς τη δυνατότητα προσφέρει η αποθήκευση. Αντί η ενέργεια να διατίθεται αποκλειστικά τη στιγμή που παράγεται, μπορεί να αποθηκεύεται και να αξιοποιείται σε ώρες μεγαλύτερης αξίας. Παράλληλα, η αποθήκευση μπορεί να συμβάλει στην απορρόφηση της πλεονάζουσας παραγωγής και στον περιορισμό των περικοπών ΑΠΕ.
Οι πολύ χαμηλές, μηδενικές ή ακόμη και αρνητικές τιμές δεν σημαίνουν από μόνες τους δυσλειτουργία της αγοράς. Αναδεικνύουν, όμως, την αξία της δυνατότητας να μεταφέρουμε τη χρήση της ενέργειας από τη μία ώρα στην άλλη. Εκεί βρίσκεται και η βάση του επενδυτικού μοντέλου.
Όπως προδίδει ο τίτλος, το σχέδιο βασίζεται στον συνδυασμό ενός φωτοβολταϊκού σταθμού με σύστημα αποθήκευσης. Στο μοντέλο που εξετάζουμε, τα έσοδα δεν βασίζονται σε λειτουργική ενίσχυση της φωτοβολταϊκής παραγωγής, αλλά στη συμμετοχή στην αγορά και στην κατάλληλη διαχείριση της παραγόμενης και αποθηκευμένης ενέργειας.
Η λογική λειτουργίας
- Φόρτιση: Φορτίζουμε τις μπαταρίες κυρίως από τον φωτοβολταϊκό σταθμό, τις ώρες υψηλής παραγωγής. Συμπληρωματικά, μπορεί να εξετάζεται και φόρτιση από το δίκτυο σε ώρες χαμηλών τιμών, εφόσον αυτό επιτρέπεται από το αδειοδοτικό καθεστώς και τους όρους σύνδεσης του συγκεκριμένου έργου.
- Εκφόρτιση / Πώληση: Διαθέτουμε την αποθηκευμένη ενέργεια στην αγορά τις ώρες που οι τιμές είναι υψηλότερες, συχνά το απόγευμα ή το βράδυ.
Το οικονομικό όφελος προκύπτει από αυτή τη διαφορά αξίας, αφού συνυπολογιστούν οι απώλειες αποθήκευσης, η φθορά των μπαταριών, οι σχετικές χρεώσεις και τα έξοδα λειτουργίας. Δεν αρκεί, επομένως, να υπάρχει διαφορά τιμών· πρέπει η διαφορά αυτή να καλύπτει το συνολικό κόστος και να αφήνει ικανοποιητικό περιθώριο.
📊 Τα αναμενόμενα αποτελέσματα
Με βάση τις εκτιμήσεις του εξεταζόμενου επενδυτικού σεναρίου, η περίοδος αποπληρωμής διαμορφώνεται σε ≤ 5 Έτη, με απόδοση 17% και, στην περίπτωση μερικής χρηματοδότησης μέσω δανεισμού, απόδοση των ιδίων κεφαλαίων 22%.
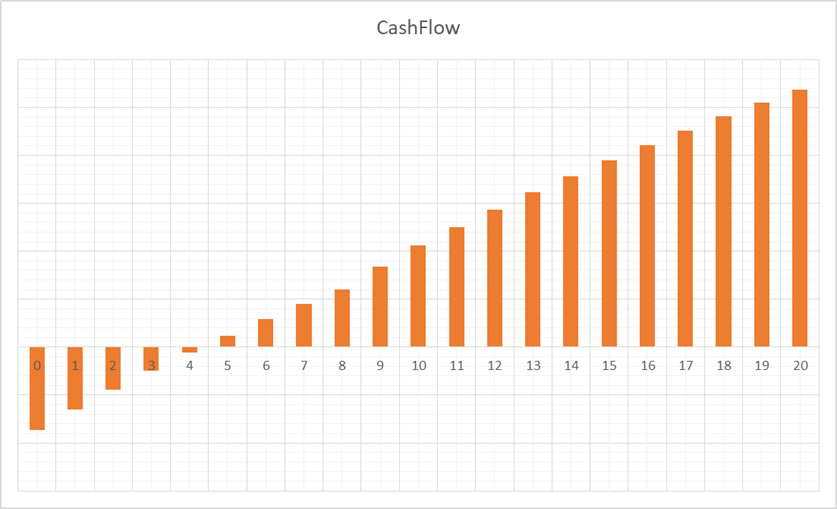
Πρόκειται για εκτιμήσεις που εξαρτώνται από συγκεκριμένες παραδοχές: το κόστος εγκατάστασης, τις τιμές της αγοράς, τη στρατηγική λειτουργίας και τους όρους χρηματοδότησης. Ο δανεισμός μπορεί να αυξήσει την απόδοση των ιδίων κεφαλαίων, αυξάνει όμως και τις υποχρεώσεις που πρέπει να καλύπτει το έργο.
🔍 Οι προβληματισμοί
Το βασικό ερώτημα είναι εύλογο: θα παραμείνουν αυτές οι διαφορές τιμών και στο μέλλον;
Η αυξανόμενη φωτοβολταϊκή παραγωγή μπορεί να εντείνει τη μεσημεριανή πτώση της καθαρής ζήτησης. Αντίθετα, η ανάπτυξη της αποθήκευσης και η μεγαλύτερη ευελιξία στην κατανάλωση μπορούν να συμβάλουν στην εξομάλυνσή της. Δεν σημαίνει ότι η καμπύλη θα γίνει μια ευθεία γραμμή, αλλά ότι οι συνθήκες πάνω στις οποίες στηρίζεται η επένδυση θα μεταβάλλονται.
Καθώς περισσότερα συστήματα αποθήκευσης θα αγοράζουν ενέργεια στις φθηνές ώρες και θα την πωλούν στις ακριβότερες, είναι εύλογο να αναμένεται πίεση στη διαφορά τιμών και, κατ’ επέκταση, στα αντίστοιχα έσοδα.
Γι’ αυτό, μια σοβαρή επενδυτική αξιολόγηση χρειάζεται να εξετάζει και σενάρια χαμηλότερων μελλοντικών εσόδων. Παρ’ όλα αυτά, εφόσον οι παραδοχές επιβεβαιώνονται από τη μελέτη, μια επένδυση με αποδόσεις αυτής της τάξης παραμένει ιδιαίτερα ελκυστική.